Le dispositif Monuments historiques permet de déduire de votre revenu global les travaux réalisés sur un immeuble classé ou inscrit, sans plafond et hors plafonnement des niches fiscales. En contrepartie, le bien doit être conservé au moins 15 ans.
Comment ça marche ?
Les travaux de restauration d’un immeuble classé ou inscrit au titre des monuments historiques sont déductibles sans limite. Le déficit créé s’impute sur le revenu global : l’économie d’impôt dépend donc directement de votre tranche marginale.
Pour qui ?
Les contribuables les plus fortement imposés, souvent dans une logique de transmission : ces biens peuvent bénéficier d’avantages lors de la succession sous conditions.
Les points de vigilance
- Coût élevé des travaux et calendrier long.
- Liquidité faible : revente sur un marché restreint.
- Engagement de conservation de 15 ans.
Questions fréquentes
Y a-t-il un plafond de déduction ?
Non, les travaux sont déductibles sans plafond et hors plafonnement des niches fiscales.
Combien de temps conserver le bien ?
Au moins 15 ans.
Mis à jour le 24 octobre 2026. Sources : Article 156 du Code général des impôts ; BOFiP, BOI-RFPI-SPEC-30. Informations générales, ne constituant pas un conseil personnalisé.
Les programmes Monuments historiques 55 programmes
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
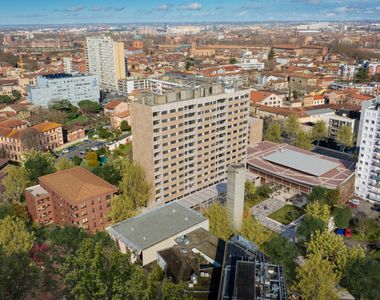 Monuments historiques
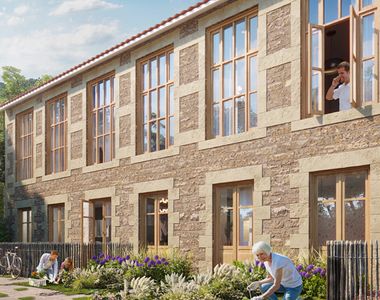 Monuments historiques
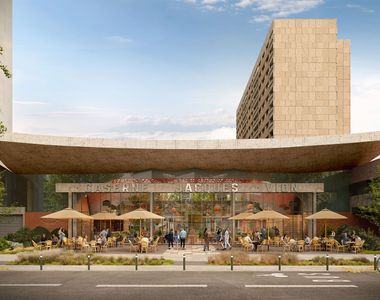 Monuments historiques
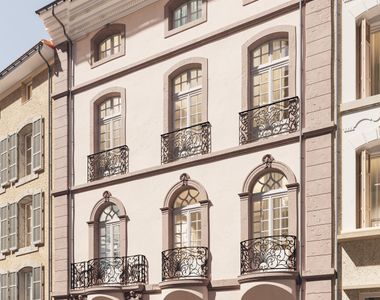 Monuments historiques
 Monuments historiques
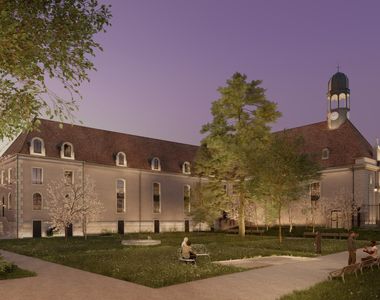 Monuments historiques
 Monuments historiques
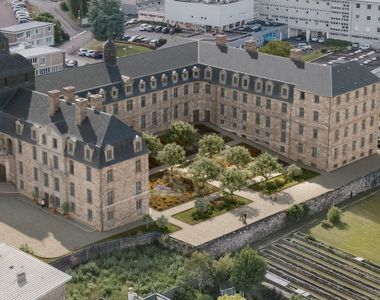 Monuments historiques
 Monuments historiques
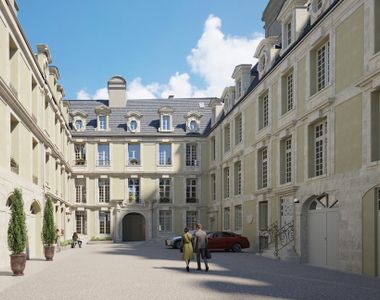 Monuments historiques
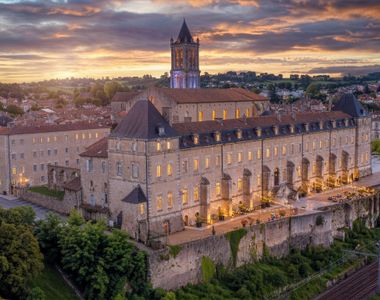 Monuments historiques
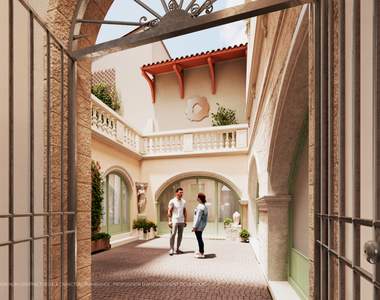 Monuments historiques
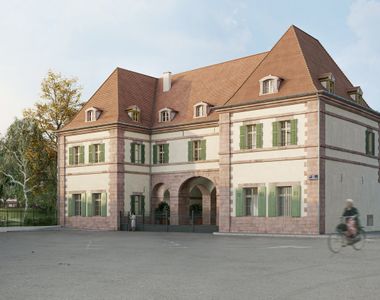 Monuments historiques
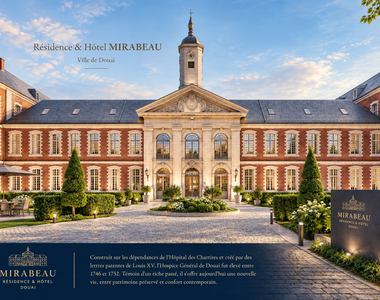 Monuments historiques
 Monuments historiques
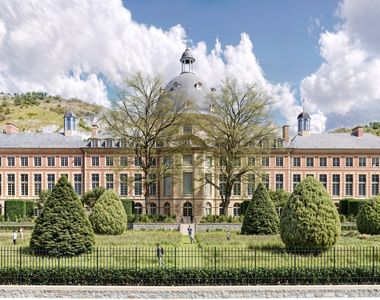 Monuments historiques
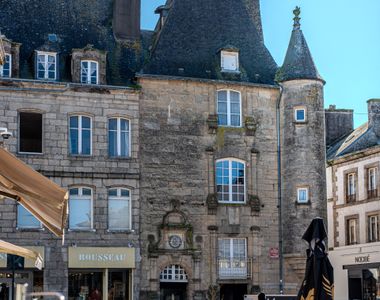 Monuments historiques
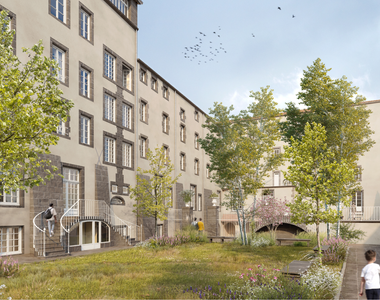 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
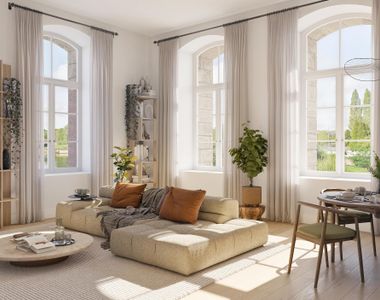 Monuments historiques
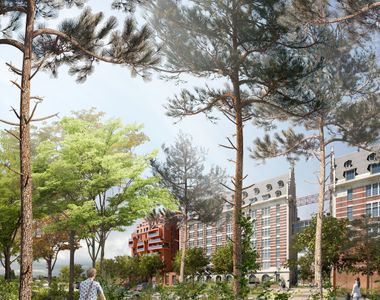 Monuments historiques
 Monuments historiques
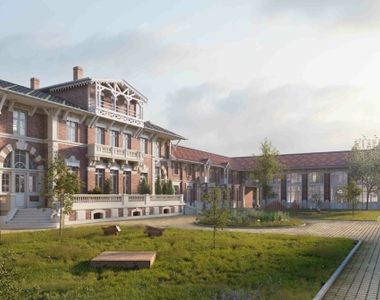 Monuments historiques
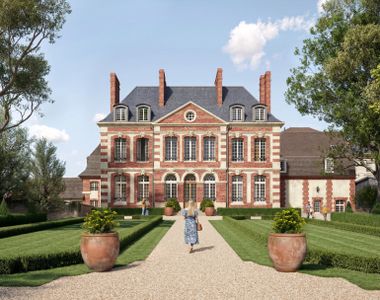 Monuments historiques
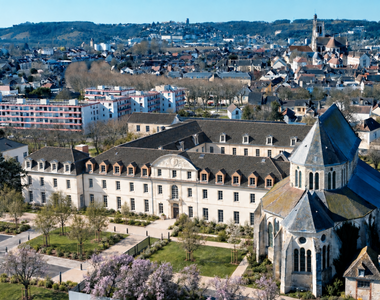 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques
 Monuments historiques