La loi Malraux offre une réduction d’impôt de 22 % ou 30 % du montant des travaux de restauration d’un immeuble ancien situé dans un site patrimonial remarquable, dans la limite de 400 000 € de travaux sur quatre années consécutives. Elle n’entre pas dans le plafonnement global des niches fiscales.
Comment ça marche ?
Vous achetez un lot dans un immeuble ancien à restaurer. Le prix se décompose en une part foncière et une part travaux. La réduction d’impôt porte sur les travaux, au fur et à mesure de leur paiement.
22 % ou 30 % ?
Le taux dépend du secteur : 30 % dans les sites patrimoniaux remarquables dotés d’un plan de sauvegarde et de mise en valeur (et certains quartiers anciens dégradés), 22 % dans ceux couverts par un plan de valorisation de l’architecture et du patrimoine.
Pour qui ?
Des contribuables fortement imposés, qui veulent une réduction importante et durable, et qui apprécient l’immobilier de caractère en cœur de ville.
Les points de vigilance
- Le calendrier des travaux conditionne la réduction : vérifier permis et autorisations des Architectes des Bâtiments de France.
- Capital immobilisé longtemps, avec une revente moins liquide qu’un logement standard.
- La qualité de l’opérateur et de ses chantiers passés est déterminante.
Questions fréquentes
Quel est le plafond de la loi Malraux ?
400 000 € de travaux retenus sur quatre années consécutives, soit jusqu’à 120 000 € de réduction à 30 %.
Le Malraux est-il soumis au plafonnement des niches fiscales ?
Non, la réduction Malraux n’entre pas dans le plafonnement global de 10 000 €.
Combien de temps faut-il louer ?
Neuf ans, en location nue, à titre de résidence principale du locataire.
Mis à jour le 24 octobre 2026. Sources : Article 199 tervicies du Code général des impôts ; BOFiP, BOI-IR-RICI-200. Informations générales, ne constituant pas un conseil personnalisé.
Les programmes Malraux 107 programmes
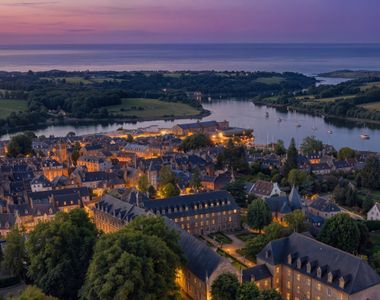 Malraux
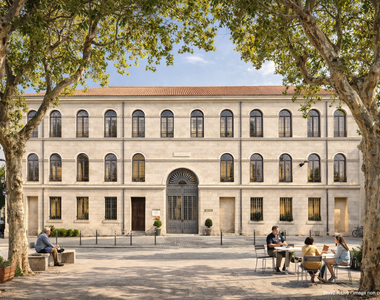 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
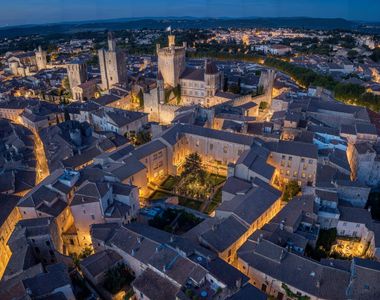 Malraux
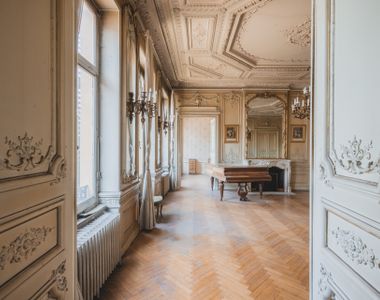 Malraux
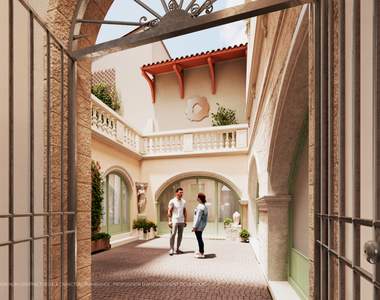 Malraux
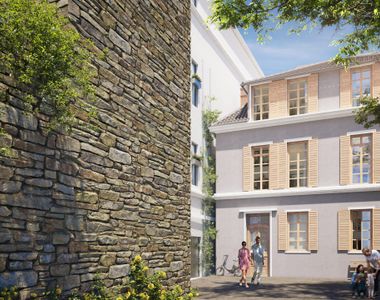 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux
 Malraux