Fiscalité · Publié le 13 novembre 2026
Défiscalisation monument historique : notre avis, atouts et limites
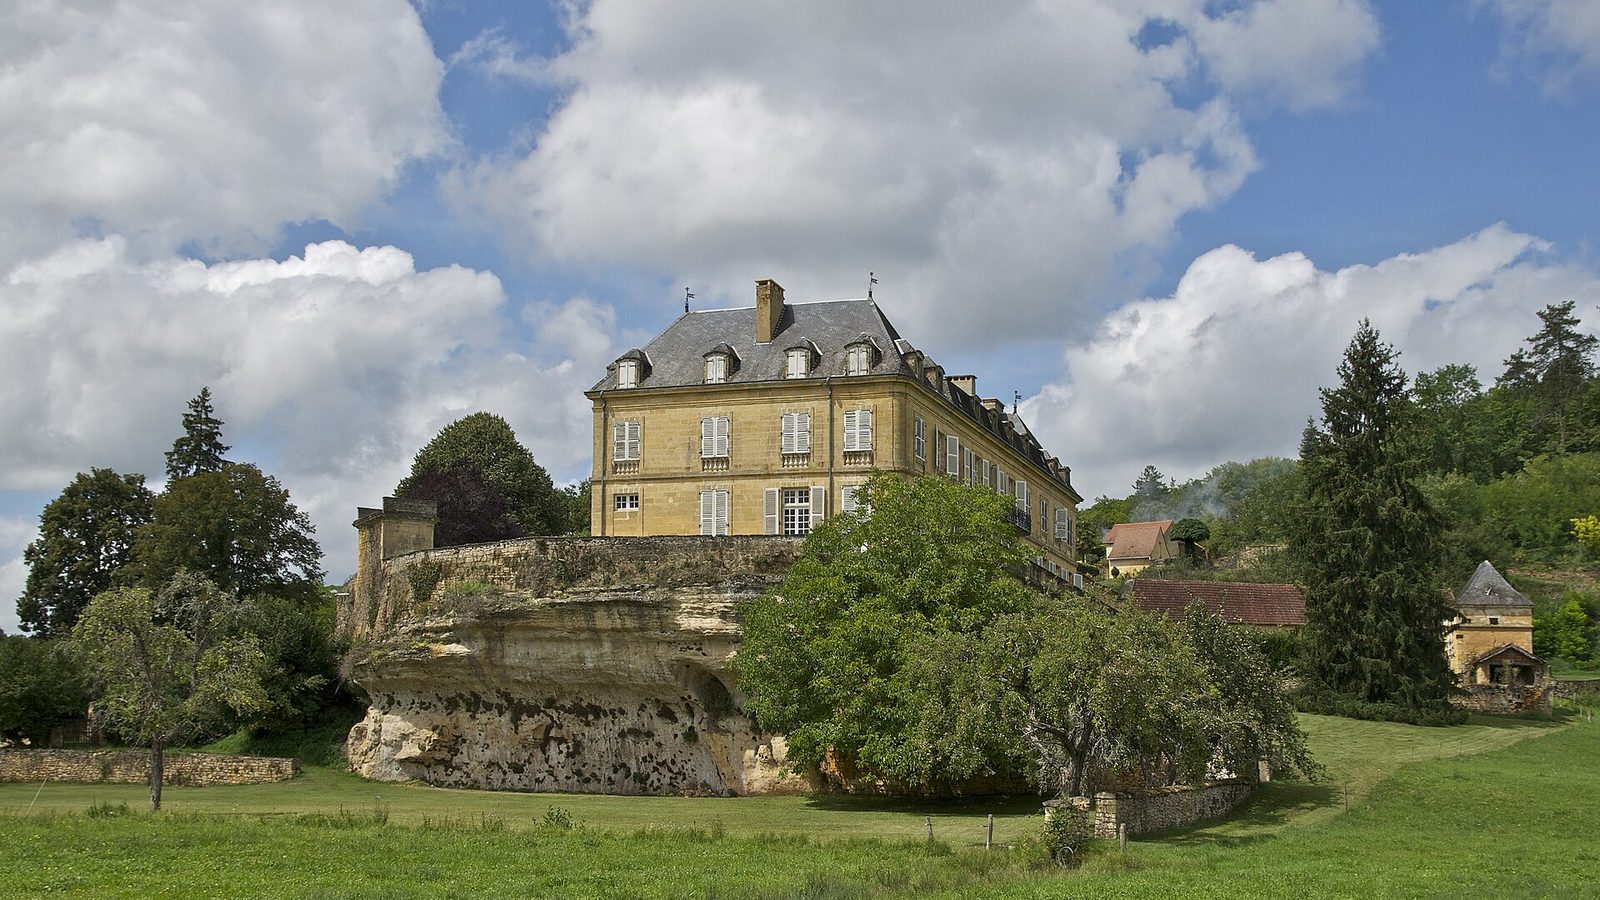
Le régime des monuments historiques permet de déduire du revenu global, sans limite de montant, le déficit foncier créé par les travaux d'un immeuble classé ou inscrit et loué. En contrepartie, vous devez garder le bien au moins 15 ans à compter de son acquisition, sinon les charges déduites sont réintégrées dans votre revenu sur trois ans. Ce régime peut être très efficace pour un foyer dont la tranche marginale est de 41 % ou 45 %. Il reste un placement long, peu liquide et coûteux, à réserver à un patrimoine déjà solide.
Monument historique : quel avis en quelques lignes ?
Le régime « monuments historiques » ne donne pas de réduction d'impôt. Il vous permet de déduire des charges de votre revenu imposable. Plus votre taux marginal d'imposition est élevé, plus chaque euro déduit vous fait économiser d'impôt.
Son atout majeur : quand l'immeuble est loué, le déficit foncier s'impute sur le revenu global sans aucune limite de montant, selon impots.gouv.fr. Le déficit foncier classique, lui, est plafonné.
Ses limites sont aussi nettes. Vous devez conserver le bien 15 ans. Le prix d'achat de l'existant n'est pas une charge déductible. Les travaux sont longs et encadrés. Enfin, la revente d'un bien aussi particulier peut prendre du temps.
Notre avis, en bref :
- Intéressant si vous êtes dans la tranche à 41 % ou 45 % et si vous pouvez immobiliser une somme importante sur au moins 15 ans.
- Peu adapté si votre impôt est modéré, si vous pourriez avoir besoin de revendre ou si vous cherchez avant tout du rendement locatif.
Ce régime s'applique aux immeubles classés ou inscrits au titre des monuments historiques, et à certains immeubles labellisés par la Fondation du patrimoine. Aucune date d'investissement ni aucune zone géographique n'est exigée.
Quelles charges sont déductibles à 100 % ?
Le taux de déduction dépend de l'usage du bien. Trois cas sont prévus par la doctrine fiscale (BOFiP).
| Situation du bien | Où s'imputent les charges ? | Taux de déduction |
|---|---|---|
| Bien loué (recettes imposables), non occupé par vous | Sur les revenus fonciers ; le déficit s'impute sur le revenu global sans limite | 100 % |
| Bien que vous occupez, ouvert à la visite du public | Directement sur le revenu global | 100 % |
| Bien que vous occupez, fermé au public | Directement sur le revenu global | 50 % |
| Immeuble labellisé Fondation du patrimoine | Sur le revenu global | 50 %, ou 100 % si les travaux sont subventionnés à au moins 20 % par la Fondation |
Les charges visées sont celles de la propriété : travaux de réparation, d'entretien et de restauration, primes d'assurance, frais de gestion, notamment.
Attention à un piège. Si le bien ne rapporte aucune recette et que les charges dépassent votre revenu global, l'excédent est perdu : il ne se reporte pas sur les années suivantes. Ce report reste possible quand le bien est loué.
Pour l'investisseur qui achète un lot dans un monument restauré pour le louer, c'est donc le premier cas qui compte : 100 % des travaux et charges entrent dans le calcul du déficit foncier.
Que vous impose l'engagement de 15 ans ?
L'article 156 bis du code général des impôts pose trois conditions :
- Conserver le bien au moins 15 ans à compter de son acquisition. La date du classement ou de l'inscription ne change rien à ce point de départ.
- Détenir le bien en direct, sauf exceptions (certaines sociétés civiles, notamment familiales).
- Pas de copropriété, sauf agrément du ministre chargé du budget. L'immeuble doit alors être protégé depuis au moins douze mois et affecté à l'habitation pour au moins 75 % de ses surfaces habitables.
Si vous achetez un lot dans un monument divisé en appartements, vérifiez donc que l'agrément a bien été obtenu. Sans lui, le régime ne s'applique pas. L'agrément ne vaut pas validation des travaux.
L'engagement concerne aussi les propriétaires en indivision, les détenteurs de droits démembrés (usufruit, nue-propriété) et les associés de sociétés, pour leurs parts.
Que se passe-t-il si vous vendez avant 15 ans ? Votre revenu de l'année de la rupture et des deux années suivantes est majoré du tiers des charges déduites. En clair, toute la déduction est reprise sur trois ans.
Cette reprise n'a pas lieu en cas de licenciement, d'invalidité de 2e ou 3e catégorie, ou de décès du contribuable ou de son conjoint soumis à imposition commune.
Exemple chiffré : un foyer imposé à 45 %, au 13 novembre 2026
Voici une simulation simplifiée, à titre d'illustration. Elle ne vaut pas promesse de résultat.
Un couple déclare un revenu net imposable de 450 000 € par an. Sa tranche marginale est de 45 %. Il achète un appartement dans un monument historique en copropriété agréée, destiné à la location :
- prix total : 600 000 € ;
- dont part « acquisition » de l'existant : 180 000 € (non déductible) ;
- dont travaux de restauration : 420 000 €, payés en deux fois, 210 000 € en 2026 et 210 000 € en 2027.
Chaque année de travaux, le déficit foncier de 210 000 € s'impute sur le revenu global. Le revenu imposable passe de 450 000 € à 240 000 €.
Si tout ce revenu effacé avait été imposé à 45 %, l'économie d'impôt sur le revenu atteindrait au plus 94 500 € par an (210 000 × 45 %), soit 189 000 € sur deux ans.
En pratique, une forte déduction fait souvent redescendre une partie du revenu dans la tranche à 41 %. L'économie réelle est alors un peu plus faible. Elle dépend aussi du nombre de parts du foyer et de ses autres revenus.
Le coût net estimé de l'opération serait d'environ 411 000 € (600 000 − 189 000), avant loyers, frais, intérêts éventuels et impôt sur les loyers futurs. Si vous financez l'achat à crédit, consultez les taux du mois pour affiner le calcul.
Deux points à retenir. D'abord, l'avantage fiscal est concentré sur les années de travaux : il faut donc des revenus élevés à ces dates. Ensuite, un retard ou un dépassement du chantier décale ou modifie l'économie attendue.
Que se passe-t-il pour la transmission ?
Le monument historique offre deux leviers pour vos héritiers.
Premier levier : l'engagement de 15 ans n'est pas rompu par une donation ou une succession. Aucune reprise n'est appliquée si les donataires, héritiers ou légataires reprennent l'engagement pour la durée restant à courir. Vous pouvez donc transmettre le bien sans faire tomber l'avantage déjà obtenu.
Second levier : l'exonération de droits de donation et de succession. L'article 795 A du code général des impôts exonère les immeubles classés ou inscrits, ainsi que les meubles qui en constituent le complément historique ou artistique. Les parts de sociétés civiles qui détiennent ces monuments peuvent aussi en bénéficier, à proportion de la valeur du monument.
Cette exonération est exigeante. Elle suppose une convention signée avec l'État, à durée indéterminée. Le propriétaire s'engage notamment à ouvrir le monument au public et à ne pas le vendre. Elle se vérifie donc au cas par cas, surtout pour un simple lot en copropriété.
Pour aller plus loin, consultez notre article « Transmettre son patrimoine avec un monument historique : ce que prévoit la loi ».
Pour qui ce placement a-t-il du sens, et le budget 2027 change-t-il la donne ?
Ce régime peut convenir si vous cochez la plupart de ces cases :
- une tranche marginale à 41 % ou 45 %, durable sur les années de travaux ;
- une épargne disponible importante, sans besoin de la récupérer avant 15 ans ;
- un goût pour le patrimoine ancien, avec ses contraintes ;
- un patrimoine déjà diversifié, pour ne pas tout concentrer sur un seul bien.
À l'inverse, si votre impôt est modéré, une déduction de revenu rapporte peu. D'autres solutions peuvent alors mieux correspondre : voir nos solutions immobilières.
Côté budget : au 13 novembre 2026, le projet de loi de finances pour 2027 est en discussion au Parlement. Il n'est pas voté. Les règles décrites ici sont celles en vigueur à cette date. Suivez les évolutions sur notre page budget 2027.
Les règles fiscales dépendent de la situation de chacun : revenus, composition du foyer, patrimoine, projets de transmission. Avant de vous engager pour 15 ans, faites le point avec un bilan patrimonial offert.
Questions fréquentes
Les charges d'un monument historique sont-elles toujours déductibles à 100 % ?
Non. Elles le sont à 100 % si le bien est loué, ou si vous l'occupez et l'ouvrez à la visite du public. Si vous l'occupez et qu'il reste fermé au public, la déduction est limitée à 50 %. Pour un immeuble labellisé Fondation du patrimoine, elle est de 50 %, ou de 100 % si les travaux sont subventionnés à au moins 20 %.
Le déficit foncier d'un monument historique est-il plafonné ?
Quand l'immeuble est loué, le déficit foncier s'impute sur le revenu global sans aucune limite de montant, selon impots.gouv.fr. Si le bien ne procure aucune recette, l'excédent de charges sur le revenu global ne peut pas être reporté sur les années suivantes.
Que se passe-t-il si je revends mon monument historique avant 15 ans ?
Le revenu de l'année de la vente et des deux années suivantes est majoré du tiers des charges déduites, soit une reprise totale sur trois ans. Il n'y a pas de reprise en cas de licenciement, d'invalidité de 2e ou 3e catégorie, ou de décès du contribuable ou de son conjoint.
Peut-on acheter un appartement dans un monument historique en copropriété ?
Oui, mais seulement si la copropriété a reçu l'agrément du ministre chargé du budget. L'immeuble doit notamment être affecté à l'habitation pour au moins 75 % de ses surfaces habitables. Sans cet agrément, le régime fiscal ne s'applique pas.
Une donation casse-t-elle l'engagement de conservation de 15 ans ?
Non, si les donataires, héritiers ou légataires reprennent l'engagement pour la durée restant à courir. Dans ce cas, aucune reprise des charges déduites n'est appliquée.
Un monument historique est-il exonéré de droits de succession ?
Il peut l'être en application de l'article 795 A du code général des impôts, à condition de signer une convention à durée indéterminée avec l'État. Le propriétaire s'engage notamment à ouvrir le monument au public et à ne pas le vendre. Ces conditions sont à vérifier au cas par cas.
Publié le 13 novembre 2026. Sources : Légifrance – Code général des impôts, article 156 bis (version en vigueur, consultée le 13 novembre 2026) ; BOFiP – BOI-RFPI-SPEC-30-30 : Monuments historiques et assimilés, conditions d'application (19/12/2018) ; impots.gouv.fr – Immeubles spéciaux : le dispositif concernant les monuments historiques (consulté le 13 novembre 2026) ; BOFiP – BOI-RFPI-SPEC-30-20-20 : Immeuble ne procurant aucune recette imposable (19/12/2018) ; BOFiP – BOI-ENR-DMTG-10-20-30-60 : Exonération des monuments historiques, article 795 A du CGI (29/06/2020). Informations générales, ne constituant pas un conseil personnalisé.