Fiscalité · Publié le 11 novembre 2026
Monument classé ou inscrit : quelle différence pour réduire vos impôts ?
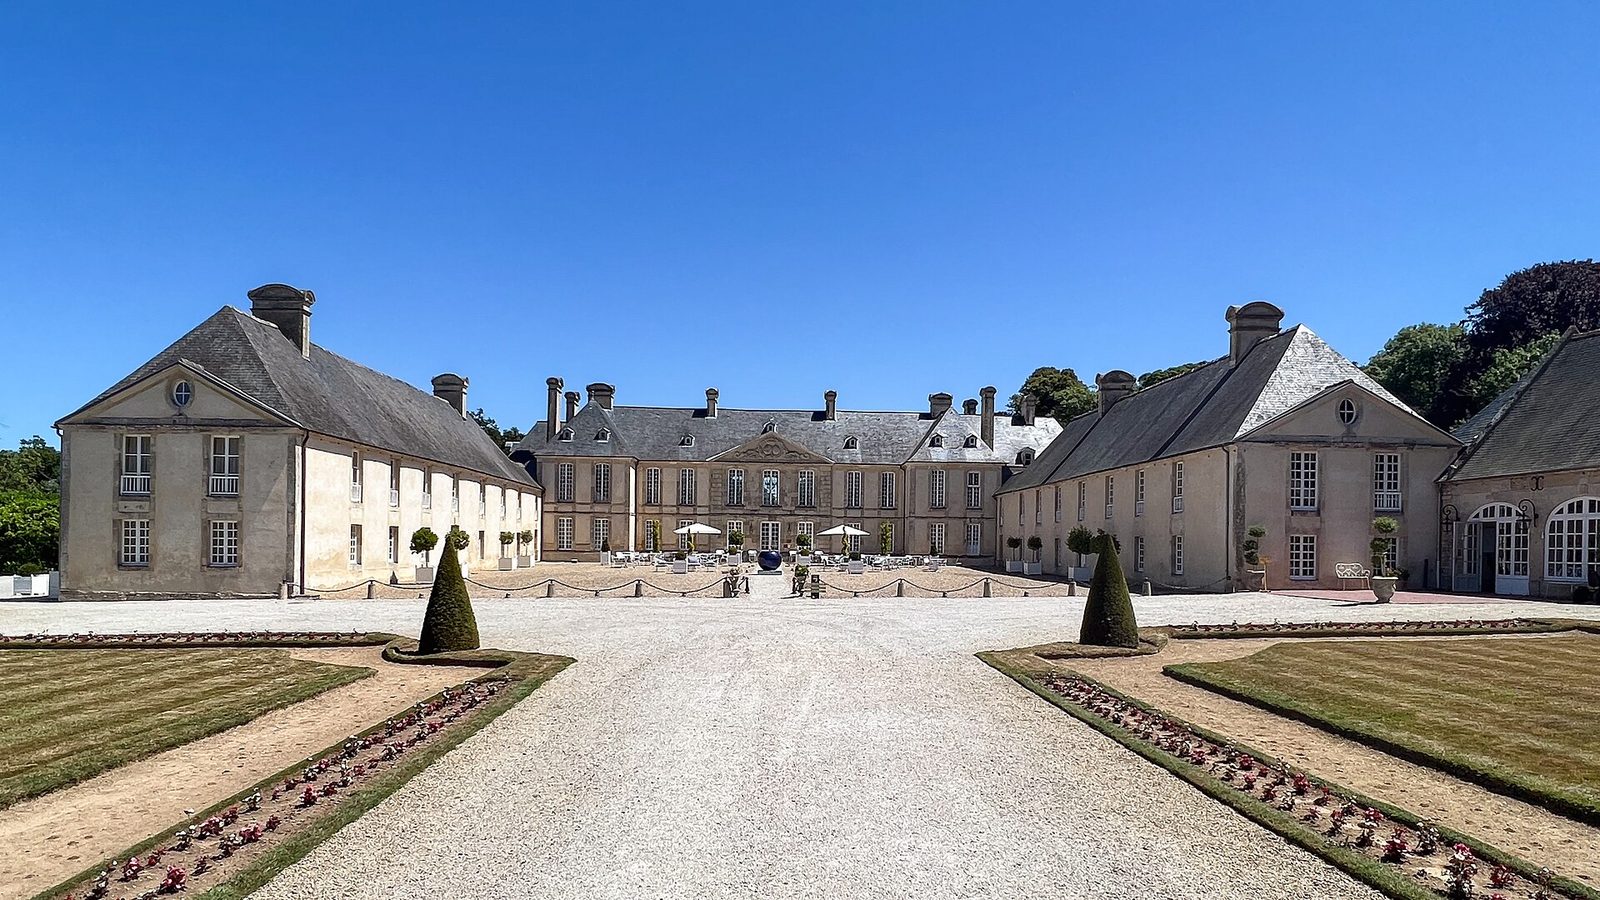
Sur le plan fiscal, un monument classé et un monument inscrit sont traités de la même façon. Dans les deux cas, les travaux et charges peuvent réduire le revenu global sans le plafond de 10 700 € du déficit foncier classique. En échange, il faut garder le bien 15 ans à compter de l'achat. La différence se joue surtout sur les travaux : un monument classé demande une autorisation, un monument inscrit une déclaration préalable de quatre mois.
Classé ou inscrit : quelle est la différence ?
Le code du patrimoine prévoit deux niveaux de protection pour un immeuble : le classement et l'inscription.
Le classement est le niveau le plus élevé. Il concerne les immeubles dont la conservation présente un intérêt public, au regard de l'histoire ou de l'art. Il est prononcé par l'État, après avis de la Commission nationale du patrimoine et de l'architecture.
L'inscription est le premier niveau. Elle vise les immeubles qui ont un intérêt historique ou artistique suffisant pour justifier leur préservation. Un immeuble situé dans le champ de visibilité d'un monument déjà protégé peut aussi être inscrit.
Au quotidien, la grande différence porte sur les travaux :
- sur un monument classé, les travaux exigent une autorisation spéciale (article L621-9 du code du patrimoine) ;
- sur un monument inscrit, ils supposent une déclaration préalable de quatre mois (article L621-27). Pendant ce délai, l'État ne peut s'y opposer qu'en engageant une procédure de classement.
Pour l'impôt sur le revenu, en revanche, la loi met les deux statuts sur le même plan. Les articles 156 et 156 bis du code général des impôts (CGI) visent les immeubles « classés ou inscrits ». Le choix entre les deux dépend donc surtout du projet de travaux, pas de l'avantage fiscal.
| Critère au 11 novembre 2026 | Monument classé | Monument inscrit |
|---|---|---|
| Niveau de protection | Le plus élevé (intérêt public) | Premier niveau (intérêt suffisant) |
| Travaux | Autorisation spéciale | Déclaration préalable de quatre mois |
| Déduction des charges du revenu global | Oui | Oui |
| Engagement de conservation | 15 ans | 15 ans |
| Plafond global des niches de 10 000 € | Non concerné | Non concerné |
| Exonération de droits de donation ou de succession | Possible, avec convention | Possible, avec convention |
Quelles charges sont déductibles à 100 % ?
Tout dépend de l'usage du bien.
Le bien est loué. Vous déclarez vos loyers en revenus fonciers. Vous déduisez les charges habituelles : travaux, intérêts d'emprunt, assurance, taxe foncière, frais de gestion. Si le résultat est un déficit, il s'impute sur votre revenu global sans limite de montant. Hors monument historique, cette imputation est limitée à 10 700 € par an. La part non absorbée se reporte sur les années suivantes, jusqu'à la sixième.
Vous habitez le monument. Il ne rapporte rien, mais ses charges se déduisent quand même de votre revenu global :
- 100 % des charges si le public est admis à visiter ;
- 50 % si le monument est fermé au public ;
- 100 % des travaux réalisés ou subventionnés par les services de la Culture, que le monument soit ouvert ou non.
Pour être considéré comme « ouvert au public », le monument doit accueillir des visiteurs au moins 50 jours par an, dont 25 jours non ouvrables, entre avril et septembre. Autre possibilité : 40 jours en juillet, août et septembre.
Attention : quand vous habitez le monument, la part des charges qui dépasse votre revenu de l'année ne se reporte pas. Elle est perdue.
Le prix d'achat, lui, n'est jamais déductible. Seuls les travaux et les charges réduisent votre revenu imposable. C'est donc la part de travaux dans le prix total qui compte.
Autre point clé : le régime des monuments historiques est une déduction de revenu, pas une réduction d'impôt. Il échappe donc au plafond global des niches fiscales de 10 000 € par an. Pour comparer avec les autres solutions, voyez notre page solutions immobilières.
L'engagement de 15 ans : que se passe-t-il si vous vendez avant ?
Depuis 2009, l'article 156 bis du CGI impose une contrepartie. Vous devez conserver le monument au moins 15 ans à compter de son acquisition. Le délai part de l'achat, pas de la fin des travaux ni de la première déduction.
Si vous vendez trop tôt, l'avantage est repris. Votre revenu de l'année de la vente, et des deux années suivantes, est augmenté chaque fois d'un tiers des charges « indûment imputées ».
Pour un bien loué, ces charges correspondent à la part du déficit qui a dépassé la limite habituelle de 10 700 € par an. Pour un bien que vous habitez, il s'agit des charges déduites de votre revenu global.
Deux autres règles sont à vérifier avant d'acheter :
- un monument divisé en copropriété depuis le 1er janvier 2009 doit avoir obtenu un agrément ministériel pour ouvrir droit au régime ;
- la détention par une société civile obéit à des conditions précises (article 156 bis, II, du CGI).
Exemple : un contribuable imposé à 45 %
Prenons un cas fictif, au 11 novembre 2026. Les montants sont des hypothèses, pas une promesse.
Claire, cadre dirigeante, achète un lot dans un immeuble inscrit, destiné à la location. Le prix total est de 500 000 €. Il comprend 150 000 € de foncier et 350 000 € de travaux, payés en deux ans (175 000 € par an). Aucun loyer n'est perçu pendant le chantier.
On suppose que toute la somme déduite fait baisser une part de son revenu imposée à 45 % et qu'aucune subvention n'est versée.
| Hypothèse | Année 1 | Année 2 |
|---|---|---|
| Travaux payés | 175 000 € | 175 000 € |
| Déficit foncier imputé sur le revenu global | 175 000 € | 175 000 € |
| Impôt sur le revenu évité (45 %) | 78 750 € | 78 750 € |
Sur deux ans, l'impôt sur le revenu évité serait d'environ 157 500 €. Les intérêts d'emprunt et les autres charges viendraient s'y ajouter. Le prix du foncier, lui, n'est pas déductible.
Supposons maintenant que Claire vende au bout de huit ans. Les charges indûment imputées seraient de (175 000 − 10 700) × 2 = 328 600 €. Son revenu serait alors augmenté d'environ 109 533 € l'année de la vente, puis les deux années suivantes. L'essentiel de l'avantage serait ainsi repris.
Cet exemple montre une chose : ce régime n'a de sens que si vous pouvez garder le bien 15 ans, avec un financement adapté. Pour un ordre d'idée du coût du crédit, consultez les taux du mois.
Comment transmettre un monument classé ou inscrit ?
L'article 795 A du CGI prévoit une exonération totale des droits de mutation à titre gratuit. Elle vise les immeubles classés ou inscrits, en totalité ou pour l'essentiel. Elle peut aussi couvrir les meubles qui en forment le complément historique ou artistique.
Elle s'applique aux donations, aux donations-partages et aux successions.
La condition principale : les héritiers ou donataires signent avec le ministre de la Culture une convention à durée indéterminée, après avis des services fiscaux. Elle prévoit notamment l'entretien du monument et l'accès du public. Si la convention n'est pas respectée, les droits peuvent être réclamés.
Les parts de sociétés civiles familiales qui détiennent un monument protégé peuvent aussi en bénéficier, pour la part qui correspond aux biens visés par la convention.
En cas de donation ou de succession, l'héritier peut reprendre l'engagement de conservation de 15 ans en cours. Un acheteur, lui, doit souscrire son propre engagement.
Le budget 2027 change-t-il les règles ?
Le projet de loi de finances pour 2027 a été présenté le 1er octobre 2026. Dans sa version initiale, il ne prévoit aucune mesure propre aux monuments historiques.
Le 4 novembre 2026, l'Assemblée nationale a rejeté la partie « recettes » du budget. C'est donc le texte initial du Gouvernement, sans mesure sur les monuments historiques, que le Sénat examine. Le Parlement a jusqu'au 17 décembre 2026 pour se prononcer : rien n'est acté à ce stade. Suivez l'évolution sur notre page budget 2027.
Classé ou inscrit : comment décider ?
Fiscalement, les deux statuts se valent. Votre choix dépend surtout de quatre points :
- la part de travaux dans le prix total ;
- votre capacité à garder le bien 15 ans ;
- l'usage prévu : location, résidence ou ouverture au public ;
- votre projet de transmission.
Les règles fiscales dépendent de la situation de chacun : revenus, composition du foyer, patrimoine, objectifs. Un bilan patrimonial offert permet de vérifier si ce régime convient à votre cas.
Questions fréquentes
Un monument inscrit donne-t-il les mêmes avantages fiscaux qu'un monument classé ?
Oui pour l'impôt sur le revenu et pour la transmission. Les articles 156, 156 bis et 795 A du code général des impôts visent les immeubles classés ou inscrits. La différence porte surtout sur les travaux : autorisation pour un monument classé, déclaration préalable de quatre mois pour un monument inscrit.
Le déficit d'un monument historique loué est-il plafonné à 10 700 € ?
Non. Pour un monument historique loué, le déficit foncier s'impute sur le revenu global sans limite de montant. La part non absorbée se reporte sur les six années suivantes.
Peut-on déduire les charges d'un monument historique que l'on habite ?
Oui. Les charges se déduisent du revenu global à 100 % si le public est admis à visiter, et à 50 % sinon. Les travaux réalisés ou subventionnés par les services de la Culture sont déductibles à 100 %. L'excédent ne se reporte pas.
Que se passe-t-il si je vends mon monument historique avant 15 ans ?
Votre revenu de l'année de la vente et des deux années suivantes est augmenté chaque fois d'un tiers des charges indûment imputées. Pour un bien loué, il s'agit de la part du déficit qui a dépassé 10 700 € par an.
Le régime monument historique entre-t-il dans le plafond de 10 000 € des niches fiscales ?
Non. C'est une déduction du revenu imposable, pas une réduction d'impôt. Il n'entre donc pas dans le plafond global de 10 000 € par an.
Peut-on transmettre un monument historique sans droits de succession ?
Oui, sous conditions. L'article 795 A du CGI exonère de droits les donations et successions de monuments classés ou inscrits si les héritiers signent une convention à durée indéterminée avec le ministère de la Culture. Elle prévoit notamment l'entretien du monument et l'accès du public.
Publié le 11 novembre 2026. Sources : BOFiP – BOI-RFPI-SPEC-30-20-10, Monuments historiques, immeuble procurant des recettes (19/12/2018) ; BOFiP – BOI-RFPI-SPEC-30-30, Conditions d'application, engagement de conservation (19/12/2018) ; BOFiP – BOI-ENR-DMTG-10-20-30-60, Exonération des monuments historiques détenus par une personne physique (29/06/2020) ; Légifrance – CGI, annexe III, articles 41 F à 41 I, charges déductibles ; Légifrance – Code du patrimoine, titre II, Monuments historiques (articles L621-1 et suivants) ; Assemblée nationale, rejet de la première partie du projet de loi de finances pour 2027, 4 novembre 2026. Informations générales, ne constituant pas un conseil personnalisé.